สรุปค่าลดหย่อนภาษีปี 2569 ครบทุกรายการ
ใกล้สิ้นปีแล้ว ถ้าอยากเสียภาษีน้อยลงอย่างถูกกฎหมาย ต้องวางแผนลดหย่อนให้ทันภายในวันที่ 31 ธันวาคม 2569 บทความนี้น้องคิวสรุปค่าลดหย่อนภาษีบุคคลธรรมดาปี 2569 ไว้ครบทุกรายการ แบ่งเป็น 5 หมวด พร้อมตัวอย่างคำนวณว่าลดหย่อนแล้วประหยัดภาษีได้เท่าไหร่
มีอะไรใหม่ในปี 2569
- ประกันสังคมลดหย่อนได้สูงสุด 10,500 บาท เพิ่มจากเดิม 9,000 บาท เพราะเพดานค่าจ้างปรับเป็น 17,500 บาท (สมทบสูงสุด 875 บาทต่อเดือน) ตั้งแต่ 1 มกราคม 2569
- ติดตั้ง Solar Rooftop ลดหย่อนได้สูงสุด 200,000 บาท สำหรับบ้านที่อยู่อาศัย ใช้ได้ปีภาษี 2569–2571
- ThaiESGX ที่โอนมาจาก LTF ทยอยลดหย่อนส่วนที่เกิน 300,000 บาทได้ปีละไม่เกิน 50,000 บาท ในปี 2569–2572
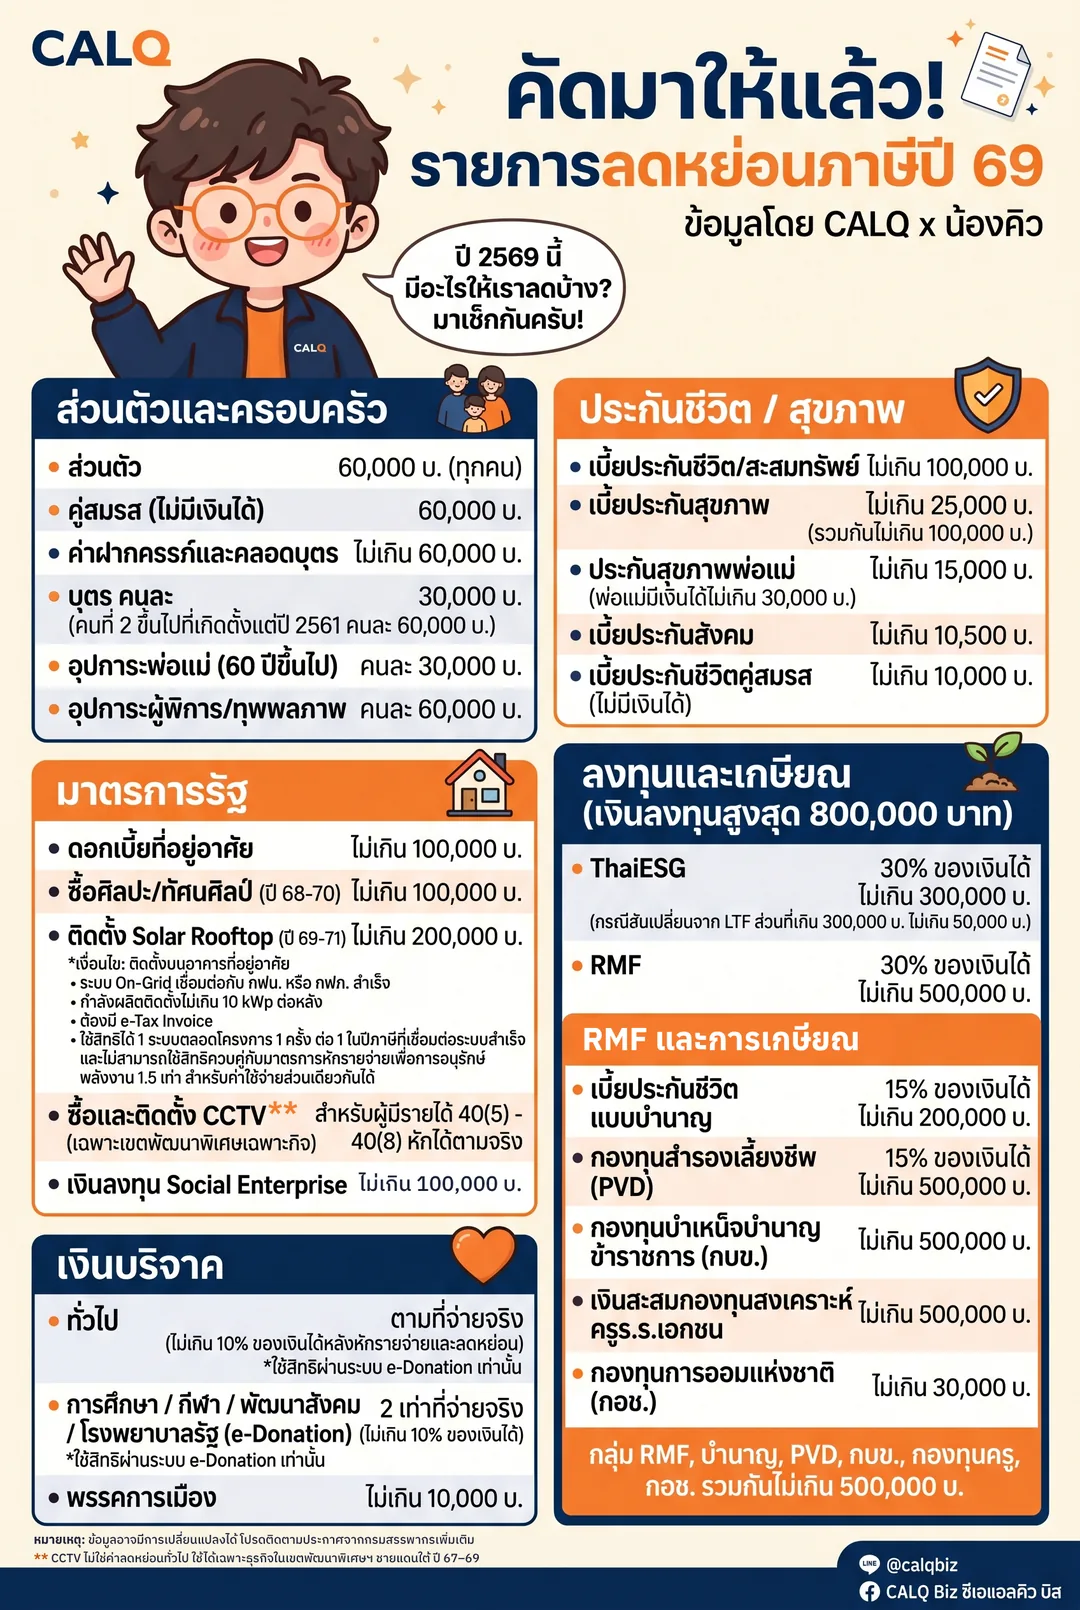
หมวดที่ 1 ค่าลดหย่อนส่วนตัวและครอบครัว
หมวดนี้หลายคนได้สิทธิอยู่แล้วโดยไม่ต้องซื้ออะไรเพิ่ม แค่ต้องกรอกให้ครบตอนยื่นแบบ
| รายการ | ลดหย่อนได้ | เงื่อนไขสำคัญ |
|---|---|---|
| ส่วนตัว | 60,000 บาท | ทุกคนได้อัตโนมัติ |
| คู่สมรส | 60,000 บาท | คู่สมรสไม่มีเงินได้ |
| บุตร | 30,000 บาท/คน | บุตรคนที่ 2 ขึ้นไปที่เกิดตั้งแต่ปี 2561 ได้คนละ 60,000 บาท |
| ฝากครรภ์และคลอดบุตร | ตามจริง ไม่เกิน 60,000 บาท | ต่อการตั้งครรภ์ 1 ครั้ง |
| เลี้ยงดูพ่อแม่ | 30,000 บาท/คน | อายุ 60 ปีขึ้นไป มีเงินได้ไม่เกิน 30,000 บาทต่อปี |
| อุปการะผู้พิการ/ทุพพลภาพ | 60,000 บาท/คน | ผู้พิการมีเงินได้ไม่เกิน 30,000 บาทต่อปี |
หมวดที่ 2 ค่าลดหย่อนประกัน
| รายการ | ลดหย่อนได้ | เงื่อนไขสำคัญ |
|---|---|---|
| เบี้ยประกันชีวิต/สะสมทรัพย์ | ไม่เกิน 100,000 บาท | สัญญา 10 ปีขึ้นไป |
| เบี้ยประกันสุขภาพตัวเอง | ไม่เกิน 25,000 บาท | รวมกับประกันชีวิตไม่เกิน 100,000 บาท |
| เบี้ยประกันสุขภาพพ่อแม่ | ไม่เกิน 15,000 บาท | พ่อแม่มีเงินได้ไม่เกิน 30,000 บาทต่อปี |
| เบี้ยประกันชีวิตคู่สมรส | ไม่เกิน 10,000 บาท | คู่สมรสไม่มีเงินได้ |
| เงินสมทบประกันสังคม ใหม่ | ไม่เกิน 10,500 บาท | ตามที่จ่ายจริง |
หมวดที่ 3 ค่าลดหย่อนลงทุนและเกษียณ
หมวดนี้ช่วยลดภาษีได้มากที่สุด รวมกันสูงสุด 800,000 บาท (ThaiESG 300,000 + กลุ่มเกษียณ 500,000) แต่ต้องซื้อและถือตามเงื่อนไขของกองทุน
ThaiESG / ThaiESGX
- ThaiESG และ ThaiESGX (เงินลงทุนใหม่): ไม่เกิน 30% ของเงินได้ และรวมกันไม่เกิน 300,000 บาท
- ThaiESGX ที่สับเปลี่ยนมาจาก LTF: ส่วนที่เกิน 300,000 บาท ลดหย่อนได้ปีละไม่เกิน 50,000 บาท ในปี 2569–2572
กลุ่มเกษียณ (รวมกันไม่เกิน 500,000 บาท)
| รายการ | ลดหย่อนได้ |
|---|---|
| กองทุน RMF | 30% ของเงินได้ ไม่เกิน 500,000 บาท |
| ประกันชีวิตแบบบำนาญ | 15% ของเงินได้ ไม่เกิน 200,000 บาท |
| กองทุนสำรองเลี้ยงชีพ (PVD) | 15% ของค่าจ้าง ไม่เกิน 500,000 บาท |
| กบข. / กองทุนสงเคราะห์ครูโรงเรียนเอกชน | ไม่เกิน 500,000 บาท |
| กองทุนการออมแห่งชาติ (กอช.) | ไม่เกิน 30,000 บาท |
หมวดที่ 4 มาตรการรัฐ
| รายการ | ลดหย่อนได้ | เงื่อนไขสำคัญ |
|---|---|---|
| ดอกเบี้ยเงินกู้ซื้อที่อยู่อาศัย | ไม่เกิน 100,000 บาท | ตามที่จ่ายจริง |
| ซื้องานศิลปะ/ทัศนศิลป์ | ไม่เกิน 100,000 บาท | ปีภาษี 2568–2570 ซื้อจากศิลปินหรือผู้ขายตามที่กำหนด |
| ติดตั้ง Solar Rooftop ใหม่ | ไม่เกิน 200,000 บาท | ปีภาษี 2569–2571 ดูเงื่อนไขด้านล่าง |
| ลงทุนวิสาหกิจเพื่อสังคม (Social Enterprise) | ไม่เกิน 100,000 บาท | ลงทุนในวิสาหกิจเพื่อสังคมที่จดทะเบียน |
เงื่อนไข Solar Rooftop: ติดตั้งบนบ้านที่อยู่อาศัย ระบบ On-Grid เชื่อมต่อกับ กฟน. หรือ กฟภ. สำเร็จ กำลังผลิตไม่เกิน 10 kWp ต้องมีใบกำกับภาษีอิเล็กทรอนิกส์ (e-Tax Invoice) และชื่อผู้ซื้อ เจ้าของมิเตอร์ และผู้ใช้สิทธิต้องเป็นคนเดียวกัน ใช้สิทธิได้ 1 ครั้ง ในปีที่เชื่อมต่อระบบสำเร็จ
หมายเหตุ: ค่าซื้อและติดตั้งกล้องวงจรปิด (CCTV) ไม่ใช่ค่าลดหย่อนทั่วไป ใช้ได้เฉพาะผู้ประกอบธุรกิจ (เงินได้ 40(5)–40(8) หรือนิติบุคคล) ที่มีสถานประกอบการในเขตพัฒนาพิเศษเฉพาะกิจจังหวัดชายแดนภาคใต้ สำหรับรายจ่ายปี 2567–2569
หมวดที่ 5 เงินบริจาค
- บริจาคทั่วไป: ตามที่จ่ายจริง ไม่เกิน 10% ของเงินได้หลังหักค่าใช้จ่ายและค่าลดหย่อนอื่น
- บริจาคเพื่อการศึกษา กีฬา พัฒนาสังคม และโรงพยาบาลรัฐ: หักได้ 2 เท่าของที่จ่ายจริง รวมแล้วไม่เกิน 10% ของเงินได้
- บริจาคพรรคการเมือง: ไม่เกิน 10,000 บาท
เงินบริจาคส่วนใหญ่ต้องบริจาคผ่านระบบ e-Donation หน่วยรับบริจาคจะส่งข้อมูลให้กรมสรรพากรเอง ก่อนบริจาคควรถามว่าหน่วยงานเข้าร่วมระบบ e-Donation หรือไม่
ตัวอย่างคำนวณ ลดหย่อนแล้วประหยัดภาษีเท่าไหร่
คุณเอ เงินเดือน 50,000 บาท ไม่มีรายได้อื่น โสด ทั้งปีมีเงินได้ 600,000 บาท
ยิ่งเงินได้สูง ฐานภาษีก็ยิ่งสูง การลดหย่อนจึงประหยัดภาษีได้มากขึ้น เช่น ถ้าเงินได้สุทธิอยู่ในฐาน 20% ลดหย่อนเพิ่ม 50,000 บาท จะประหยัดภาษีได้ถึง 10,000 บาท
เคล็ดลับวางแผนภาษีก่อนสิ้นปีจากน้องคิว
- คำนวณภาษีที่ต้องจ่ายก่อน แล้วค่อยเลือกว่าจะซื้อประกันหรือกองทุนเท่าไหร่ ถ้าเงินได้สุทธิไม่ถึง 150,000 บาท ไม่ต้องเสียภาษีอยู่แล้ว ไม่จำเป็นต้องซื้อเพื่อลดหย่อน
- ซื้อและจ่ายให้ทันภายใน 31 ธันวาคม 2569 กองทุนมักมีวันตัดรอบก่อนสิ้นปี ควรซื้อล่วงหน้าอย่างน้อย 1 สัปดาห์
- ยินยอมให้ส่งข้อมูลให้กรมสรรพากร ทั้งประกันและกองทุน ถ้าไม่ยินยอม จะใช้สิทธิลดหย่อนไม่ได้
- เก็บหลักฐานให้ครบ เช่น หนังสือรับรองดอกเบี้ย ใบเสร็จ และ e-Tax Invoice เผื่อสรรพากรขอตรวจ
- อย่าซื้อเพราะลดหย่อนอย่างเดียว ดูเงื่อนไขการถือครองและความเสี่ยงของกองทุนด้วย เพราะถ้าขายผิดเงื่อนไข ต้องคืนภาษีพร้อมเงินเพิ่ม
ยื่นแบบ ภ.ง.ด.90/91 สำหรับเงินได้ปี 2569 ได้ช่วงต้นปี 2570 กำหนดยื่นแบบกระดาษภายใน 31 มีนาคม 2570 ส่วนการยื่นออนไลน์มักได้รับขยายเวลาตามประกาศกรมสรรพากรในแต่ละปี
ข้อมูล ณ ตุลาคม 2569 รวบรวมจากประกาศและบทความที่เผยแพร่ ข้อมูลอาจเปลี่ยนแปลงได้ โปรดตรวจสอบประกาศล่าสุดจากกรมสรรพากรก่อนใช้สิทธิ
ไม่แน่ใจว่าควรลดหย่อนอะไรถึงคุ้มที่สุด?
ส่งข้อมูลเงินได้มาให้น้องคิวช่วยคำนวณ ปรึกษาฟรีทาง LINE
แอด LINE @calqbiz